“กรมธรรม์ประกันภัยพิบัติแห่งชาติ” กับแง่มุมกฎหมายที่น่าสนใจ
คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา
บทนำ
ในช่วงหลายปีที่ผ่านมา ประเทศไทยของเราแหละอีกหลายประเทศล้วนต้องเผชิญกับความผันผวนทางสภาพภูมิอากาศอย่างรุนแรง ไม่ว่าจะเป็นเรื่องฝนตกหนัด น้ำป่าไหลหลาก ดินโคลนถล่ม พายุฤดูร้อนที่พัดถล่มบ้านเรือน และความเสียหายจากแผ่นดินไหว ในอดีตเมื่อเกิดเหตุการณ์เหล่านี้ ประชาชนต้องเบิกครับความเสี่ยงและรอคอย "เงินเยียวยา" ที่มาจากงบประมาณแผ่นดิน ซึ่งให้การเยียวยาในจำนวนน้อย และหลายครั้งมีปัญหาอย่างมากจากการมีขั้นตอนทางราชการที่ซับซ้อนและล่าช้า กระทบต่อการฟื้นฟูเยียวยาทั้งชีวิตและทรัพย์สินของประชาชนผู้ประสบภัย
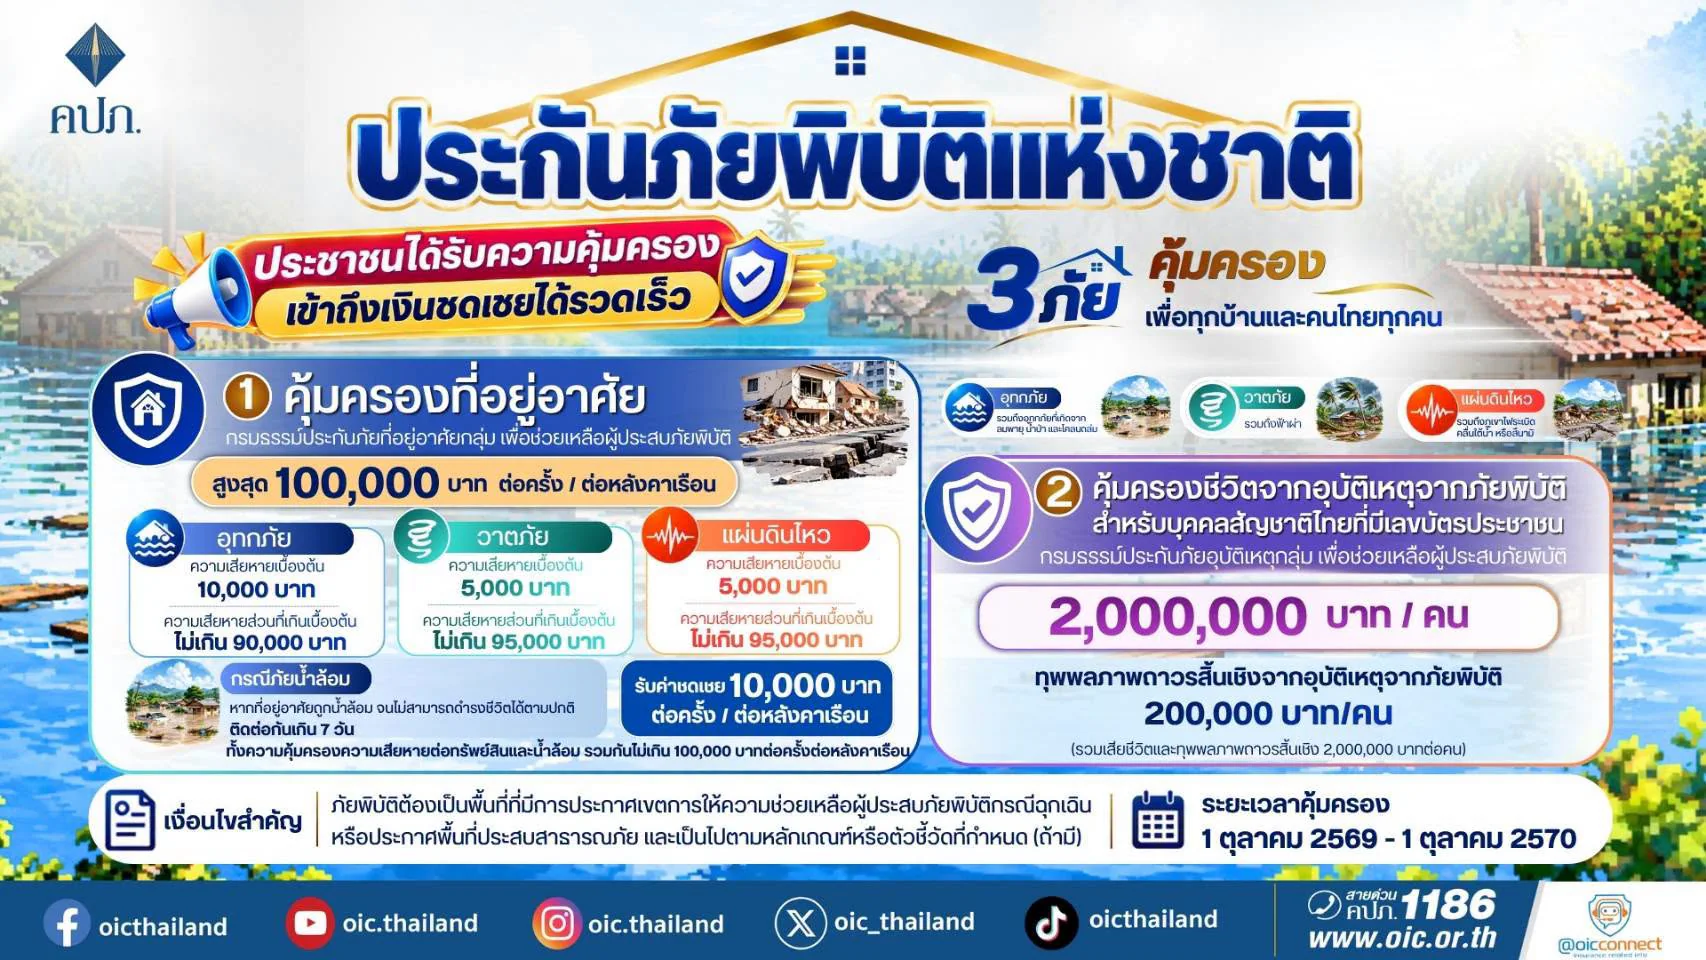
ปัจจุบันนับตั้งแต่วันที่ 1 ตุลาคม 2569 ถึง 1 ตุลาคม 2570 รัฐบาลร่วมกับสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ได้นำกลไก "กรมธรรม์ประกันภัยพิบัติแห่งชาติ" เข้ามาใช้เป็นมาตรการเร่งด่วน โดยภาครัฐจัดสรรเงินงบประมาณแผ่นดินมาชำระเบี้ยประกันภัยให้ทั้งหมด เพื่อคุ้มครองที่อยู่อาศัยของประชาชนรวมจำนวนกว่า 30 ล้านหลังคาเรือนทั่วประเทศ
คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา เห็นว่า "กรมธรรม์ประกันภัยพิบัติแห่งชาติ" คือเรื่องที่มีความสำคัญในการบริหารจัดการความเสี่ยงระดับชาติ เพื่อลดภาระทางการคลังและช่วยให้เงินเยียวยาถึงมือชาวบ้านได้เร็วขึ้น อย่างไรก็ตามภายใต้สิทธิประโยชน์ที่กำหนดไว้ตามเงื่อนไขการคุ้มครอง ในทางนิติศาสตร์และทางปฏิบัติของการเคลมประกันภัย ยังมีรายละเอียด เงื่อนไข และข้อยกเว้น ที่ประชาชนอาจยังไม่ทราบและอาจเกิดข้อคำถามตามมาในอนาคต บทความนี้จึงสรุปสาระสำคัญที่ไม่ใช่การใช้ภาษาทางวิชาการ แต่เน้นสื่อสารให้เข้าใจง่าย พร้อมวิเคราะห์ข้อกฎหมายและกรณีศึกษา เพื่อให้ประชาชนเตรียมพร้อมรับมือได้อย่างรู้เท่าทันสิทธิของตนเอง
1. การคุ้มครองตาม "กรมธรรม์ประกันภัยพิบัติแห่งชาติ"
กรมธรรม์ฯ นี้ใช้ระบบการรับประกันภัยร่วม (Co-insurance) ของบริษัทประกันวินาศภัยไทย รวมจำนวน 11 บริษัท โดยมีสมาคมประกันวินาศภัยไทยเป็นตัวกลางประสานงาน และมีการกระจายความเสี่ยงต่อไปยังต่างประเทศ (Reinsurance) ทำให้เกิดความมั่นใจว่าหากเกิดภัยพิบัติและมีความเสียหายจำนวนมากจะไม่กระทบกับการเยียยา ซึ่งเป็นบทเรียนจากกรณีของประกันภัยโรคติดเชื้อไวรัสโคโรนา (COVID-19)
ภัยที่ได้รับความคุ้มครอง (3 กลุ่มภัยหลัก)
1. อุทกภัย รวมถึงน้ำท่วมจากลมพายุ น้ำป่าไหลหลาก และโคลนถล่ม
2. วาตภัย ลมพายุ รวมถึงภัยจากฟ้าผ่า
3. แผ่นดินไหว รวมถึงภูเขาไฟระเบิด คลื่นใต้น้ำ หรือสึนามิ
ทั้งนี้ การเกิดสิทธิเรียกร้องจะต้องเป็นไปตามเงื่อนไขสำคัญ คือ ต้องมีการประกาศพื้นที่ประสบสาธารณภัย หรือเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติ ตามหลักเกณฑ์ที่กำหนด โดยแบ่งความคุ้มครองออกเป็น 2 หมวดใหญ่ๆ ที่แยกวงเงินออกจากกันอย่างชัดเจน ได้แก่
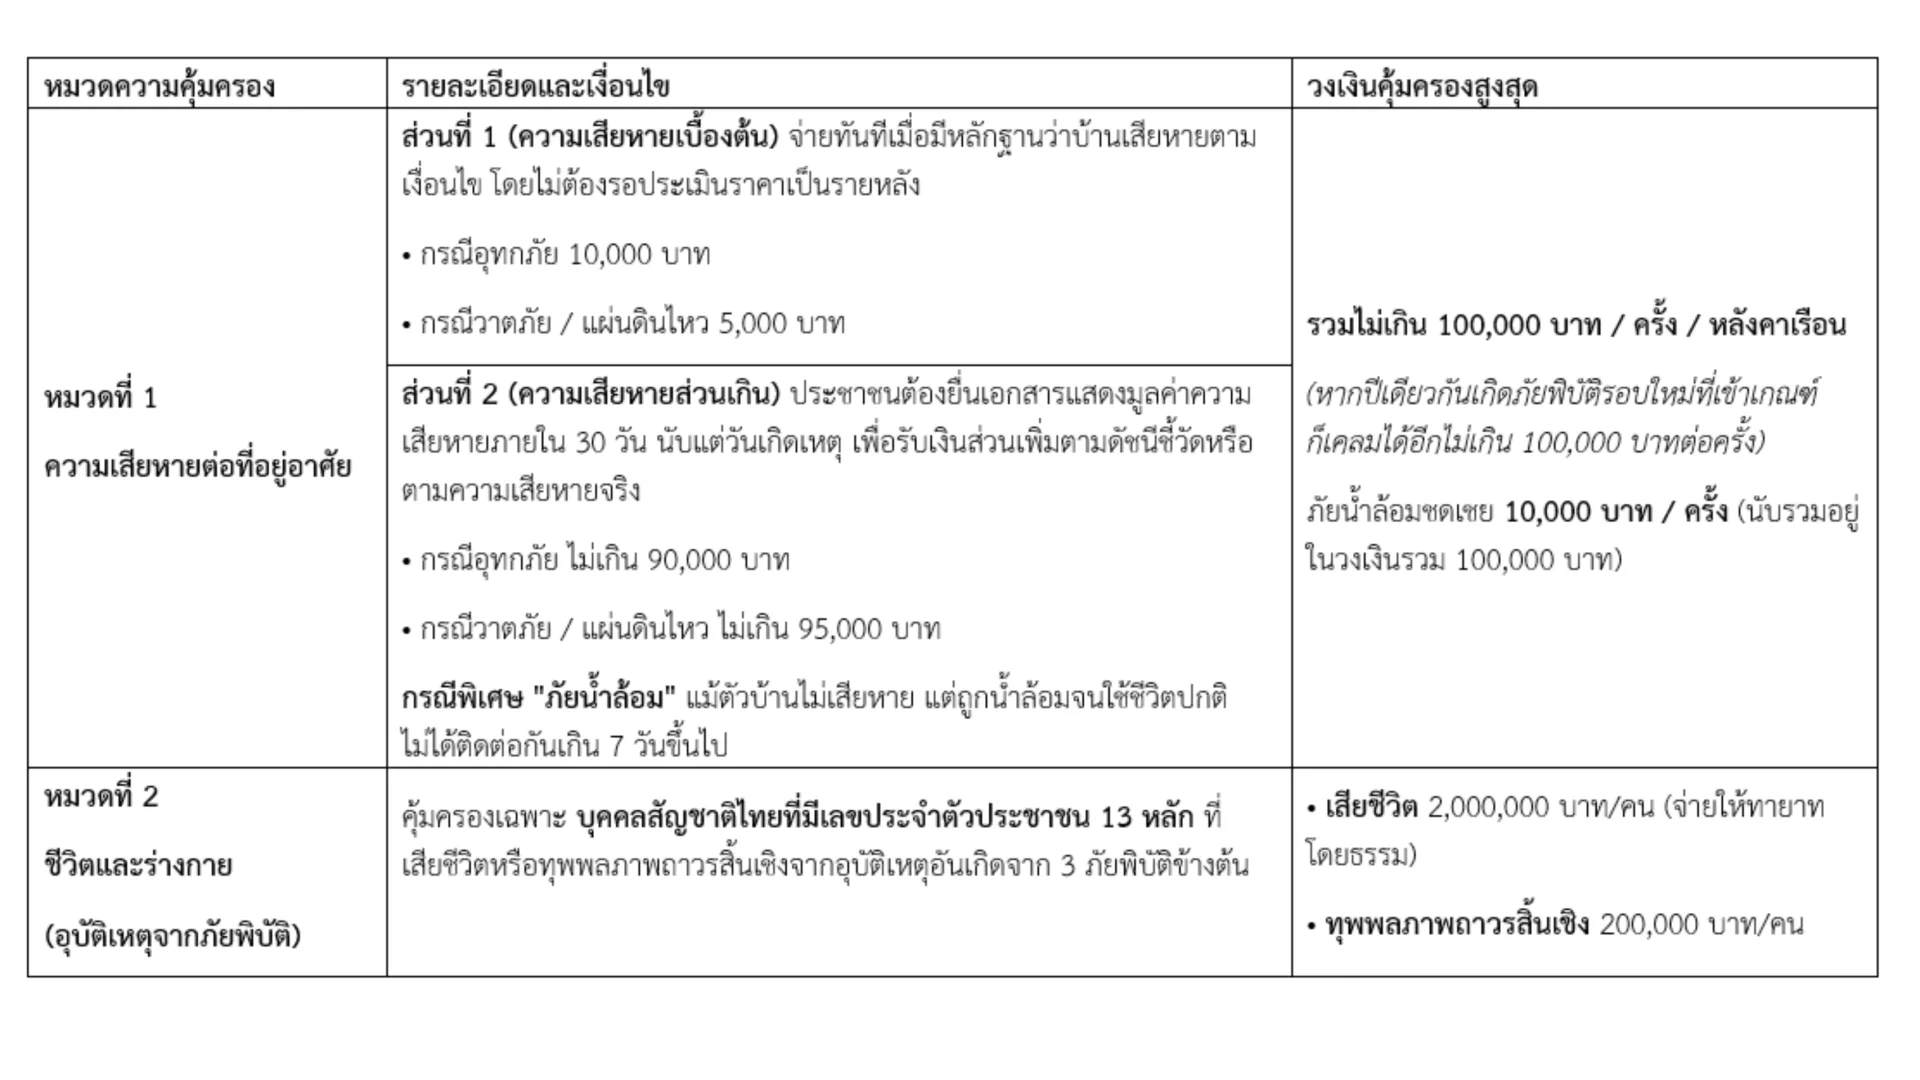
ข้อสังเกต กรมธรรม์ที่อยู่อาศัยให้ความคุ้มครองบ้านทุกหลังที่มีคนอยู่อาศัยจริงในประเทศไทย โดยไม่จำกัดสัญชาติของเจ้าของบ้าน (ชาวต่างชาติเป็นเจ้าของบ้านก็เคลมค่าบ้านได้) รวมถึงคุ้มครองบ้านเช่า บ้านเช่าซื้อ บ้านสร้างใหม่ บ้านที่เปิดร้านขายของชำชั้นล่างและพักอาศัยชั้นบน และหากมีบ้านหลายหลังก็คุ้มครองแยกเป็นรายหลัง แต่สำหรับหมวดเสียชีวิตและทุพพลภาพ จะจำกัดเฉพาะ คนไทยที่มีเลขบัตรประชาชนเท่านั้น ชาวต่างชาติหรือผู้ถือบัตรบุคคลที่ไม่มีสัญชาติไทยจะไม่ได้รับความคุ้มครองในส่วนของชีวิตและร่างกาย
2. วิเคราะห์ข้อจำกัดและปัญหาการตีความกรมธรรม์ที่อาจเกิดขึ้น
แม้เจตนารมณ์ของกรมธรรม์ประกันภัยพิบัติแห่งชาติ โดยรวมถือว่าเป็นประโยชน์อย่างมาก แต่เมื่อเข้าสู่กระบวนการจ่ายค่าสินไหมทดแทนอาจเกิดปัญหาการตีความถ้อยคำในกรมธรรม์ หากรัฐบาลและบริษัทประกันภัยไม่จัดทำข้อตกลงการตีความไว้ให้ชัดเจน ผู้เขียนจึงขอตั้งข้อสังเกตเชิงวิชาการต่อประเด็นที่อาจกลายเป็นข้อพิพาทในอนาคต ดังนี้
ประเด็นที่ 1 เส้นแบ่งระหว่าง "สิ่งติดตั้งตรึงตรา" กับ "ทรัพย์สินเคลื่อนย้ายได้"
กรมธรรม์ฉบับนี้ระบุว่า คุ้มครองเฉพาะตัวที่อยู่อาศัย (โครงสร้าง ผนัง หลังคา พื้น ไม่รวมฐานราก) และสิ่งติดตั้งตรึงตราเพื่อการอยู่อาศัย เช่น เฟอร์นิเจอร์บิลท์อิน (Built-in) ที่เคลื่อนย้ายไม่ได้ แต่ ไม่คุ้มครอง เฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า เงินทอง ยานพาหนะ ต้นไม้ หรือการจัดสวน
- ประเด็นที่อาจเป็นปัญหาในทางปฏิบัติ สำหรับชาวบ้านทั่วไป เมื่อน้ำท่วมบ้าน สิ่งที่เสียหายหนักที่สุดคือ ตู้เย็น เครื่องซักผ้า ที่นอน โต๊ะ ตู้เสื้อผ้า ซึ่งสิ่งเหล่านี้ "เคลมไม่ได้" จากกรมธรรม์นี้ นอกจากนี้ ในทางกฎหมายมักเกิดข้อโต้เถียงเรื่องคำว่า “สิ่งติดตั้งตรึงตรา” (ซึ่งสอดคล้องกับหลักส่วนควบตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 144) เช่น เครื่องปรับอากาศที่ยึดติดผนัง ปั๊มน้ำที่เดินท่อยึดติดกับพื้นปูน หรือชุดครัวสำเร็จรูปที่ยึดน็อตติดกำแพง สิ่งเหล่านี้นับเป็นสิ่งติดตั้งตรึงตราหรือเครื่องใช้ไฟฟ้าที่เคลื่อนย้ายได้หรือไม่ หากไม่มีแนวปฏิบัติที่ชัดเจน จะเกิดข้อพิพาทในการประเมินความเสียหายส่วนนี้ในอนาคต
ประเด็นที่ 2 นิยามคำว่า “อยู่อาศัยประจำ” และ “บ้านที่ไม่มีเลขที่”
กรมธรรม์คุ้มครองบ้านตามทะเบียนราษฎรที่ใช้เป็นที่อยู่อาศัยประจำ (แม้ไปทำงานต่างอำเภอและกลับมานอนเฉพาะเสาร์-อาทิตย์ ก็ยังถือว่าอยู่อาศัยจริง) และขยายความคุ้มครองไปถึง “บ้านที่ไม่มีบ้านเลขที่ แต่ได้รับการรับรองว่าเป็นสิ่งปลูกสร้างที่มีคนอยู่อาศัยประจำจากผู้มีอำนาจตามกฎหมาย” โดยมีข้อยกเว้นว่าไม่รวมถึง เต็นท์ กระต๊อบ หรือเพิงพัก
- ประเด็นที่อาจเป็นปัญหาในทางปฏิบัติ ในพื้นที่ชนบทหรือพื้นที่เกษตรกรรม เช่น ในจังหวัดพะเยาหรือภาคเหนือ มีบ้านเรือนของชาวบ้านจำนวนมากที่ปลูกสร้างด้วยไม้ไผ่หรือวัสดุพื้นถิ่นและยังไม่มีบ้านเลขที่ คำถามคือ เส้นแบ่งระหว่าง "บ้านพักอาศัยขนาดเล็กของผู้มีรายได้น้อย" กับคำว่า "กระต๊อบ หรือ เพิงพัก" อยู่ที่ตรงจุดใด และใครคือผู้มีอำนาจตามกฎหมาย ในการออกหนังสือรับรอง (ผู้ใหญ่บ้าน กำนัน หรือนายก อปท.) หากตีความเคร่งครัดเกินไป กลุ่มเปราะบางที่ยากไร้ที่สุดอาจหลุดออกจากระบบความคุ้มครองนี้ทันที
ประเด็นที่ 3 เงื่อนไข “ภัยน้ำล้อม” และการนับระยะเวลา 7 วัน
การชดเชยกรณีน้ำล้อมบ้าน 10,000 บาท มีเงื่อนไขว่า แม้ตัวบ้านไม่เสียหาย แต่ต้องส่งผลให้ “ไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกินกว่า 7 วันขึ้นไป”
ปัญหาในทางปฏิบัติ คำว่า "ไม่สามารถดำรงชีวิตได้ตามปกติ" เป็นถ้อยคำที่มีความหมายกว้างและอัตวิสัยสูงมาก เช่น หากน้ำท่วมถนนทางเข้าหมู่บ้านระดับหัวเข่า รถเล็กออกไม่ได้ แต่ชาวบ้านยังเดินลุยน้ำออกมาซื้ออาหารได้ หรือใช้เรือพายออกมาได้ กรณีนี้บริษัทประกันภัยจะถือว่ายังดำรงชีวิตได้หรือไม่ หรือกรณีที่น้ำท่วมขัง 5 วัน แล้วลดลงไป 1 วันจนเดินออกได้ จากนั้นฝนตกซ้ำท่วมต่ออีก 4 วัน การนับระยะเวลา "ติดต่อกันเกินกว่า 7 วัน" จะขาดตอนลงทันทีหรือไม่? นี่คือประเด็นที่ต้องมีเกณฑ์ชี้วัดที่เป็นธรรม
ประเด็นที่ 4 สิทธิการรับเงินในกรณี "บ้านเช่า" และหลักการประกันภัยซ้ำซ้อน
- กรณีบ้านเช่า กรมธรรม์ระบุว่าจ่ายค่าสินไหมทดแทนให้แก่ เจ้าของกรรมสิทธิ์ หรือผู้ครอบครองที่ได้รับความยินยอมจากเจ้าของกรรมสิทธิ์ ในความเป็นจริงของสังคมไทย โดยเฉพาะหอพักหรือบ้านเช่าราคาถูก มักทำสัญญาเช่าปากเปล่า เมื่อเกิดน้ำท่วม ผู้เช่าคือผู้ที่เดือดร้อนและต้องออกแรงซ่อมแซมทำความสะอาดบ้านเช่าเพื่อให้กลับเข้าไปอยู่ได้ แต่หากเจ้าของบ้านเช่าอยู่ต่างจังหวัดและไม่ให้ความร่วมมือในการเซ็นยินยอม หรือเจ้าของบ้านรับเงินไปแล้วแต่ไม่นำมาซ่อมแซมบ้านให้ผู้เช่า ผู้เช่าจะตกอยู่ในภาวะเสียเปรียบทันที
- กรณีมีประกันภัยบ้านอยู่แล้ว (การประกันภัยซ้ำซ้อน) หลายคนเข้าใจผิดว่า หากทำประกันอัคคีภัยที่ซื้อความคุ้มครองน้ำท่วมเพิ่มไว้เอง เมื่อเกิดเหตุจะได้เงินสองเด้งเต็มจำนวน แต่ตามหลักกฎหมายประกันวินาศภัย (ป.พ.พ. มาตรา 870 และหลักการชดใช้ตามความเสียหายจริง ผู้เอาประกันภัยจะได้รับชดใช้ตามความเสียหายที่เกิดขึ้นจริงเท่านั้น จะได้กำไรจากการเคลมซ้ำซ้อนไม่ได้ โดยบริษัทประกันภัยจะจ่ายเงินให้ผู้เอาประกันภัยก่อน แล้วบริษัทประกันภัยไปตามหารเฉลี่ยรับผิดชอบตามสัดส่วน ระหว่างกันเองในภายหลัง อย่างไรก็ดี ประกันที่ประชาชนทำไว้เองจะเข้ามาช่วยอุดช่องโหว่ในส่วนของ "เฟอร์นิเจอร์และเครื่องใช้ไฟฟ้า" ที่ประกันภัยพิบัติแห่งชาติไม่คุ้มครอง
3. สิทธิทางกฎหมาย และแนวทางป้องกันปัญหาการตีความ
อีกหนึ่งประเด็นที่หลายคนอาจสงสัย คือ ในเมื่อประกันฉบับนี้ "รัฐบาล" เป็นคนทำสัญญากับบริษัทประกันภัยให้เรา แล้วถ้าเกิดปัญหาเถียงกันเรื่องการเคลมเงินประกัน ประชาชนจะมีสิทธิไปเรียกร้องกับบริษัทประกันโดยตรงได้หรือไม่ หรือต้องเรียกร้องเอาจากรัฐ และจะป้องกันปัญหาการตีความเงื่อนไขความคุ้มครองอย่างไร
(1) รัฐจ่ายเบี้ยให้ แต่ประชาชนผู้เสียหายมีสิทธิเรียกร้องโดยตรงกับบริษัทประกันภัย
ในทางกฎหมายประกันภัย แม้รัฐบาลจะเป็นผู้ถือกรมธรรม์และเป็นผู้จ่ายเบี้ยประกันภัยทั้งหมด แต่กรมธรรม์ฉบับนี้กำหนดสถานะให้ประชาชนเจ้าของบ้าน (รวมถึงผู้ครอบครองตามเงื่อนไข) เป็น "ผู้เอาประกันภัยและผู้รับประโยชน์" โดยตรง ซึ่งตามหลักกฎหมายแพ่งและพาณิชย์ (เรื่องสัญญาเพื่อประโยชน์บุคคลภายนอก) เมื่อเกิดภัยพิบัติขึ้น ประชาชนจึงมีฐานะเป็น "เจ้าหนี้" ที่มีสิทธิยื่นเรื่องเรียกร้อง โต้แย้ง หรือดำเนินคดีต่อบริษัทประกันภัยได้โดยตรง ไม่ต้องรอให้หน่วยงานรัฐไปเรียกร้องแทน
นอกจากนี้ เวลาเกิดปัญหาถกเถียงเรื่องถ้อยคำในกรมธรรม์ที่เขียนไว้คลุมเครือ กฎหมายกำหนดให้ต้องตีความตาม "เจตนารมณ์ที่แท้จริงของสัญญาและหลักความสุจริต" ซึ่งโครงการนี้รัฐบาลจัดทำขึ้นเพื่อเป็นสวัสดิการบรรเทาความเดือดร้อนให้ประชาชนอย่างรวดเร็ว ดังนั้น หากเงื่อนไขหรือข้อยกเว้นข้อไหนเขียนไว้ก้ำกึ่ง ไม่ชัดเจน บริษัทประกันภัยจะตีความแบบแคบๆ เพื่อปัดความรับผิดไม่ได้ แต่ต้องตีความไปในทางที่ช่วยเหลือเยียวยาประชาชนตามวัตถุประสงค์ของโครงการครับ
(2) แนวทางป้องกันปัญหาเรื่อง "สาเหตุการเสียชีวิต" (วงเงิน 2 ล้านบาท)
จำนวนเงินค่าสินไหมทดแทนหรือเงินเยียยา 2,000,000 บาท จะจ่ายเมื่อเสียชีวิตจาก "อุบัติเหตุอันเกิดจากภัยพิบัติ" กรณีที่มักเป็นปัญหาในการตีความคือ การแยกแยะระหว่าง "ตายจากอุบัติเหตุภัยพิบัติ" กับ "ตายจากโรคประจำตัวหรือด้วยเหตุอื่น"
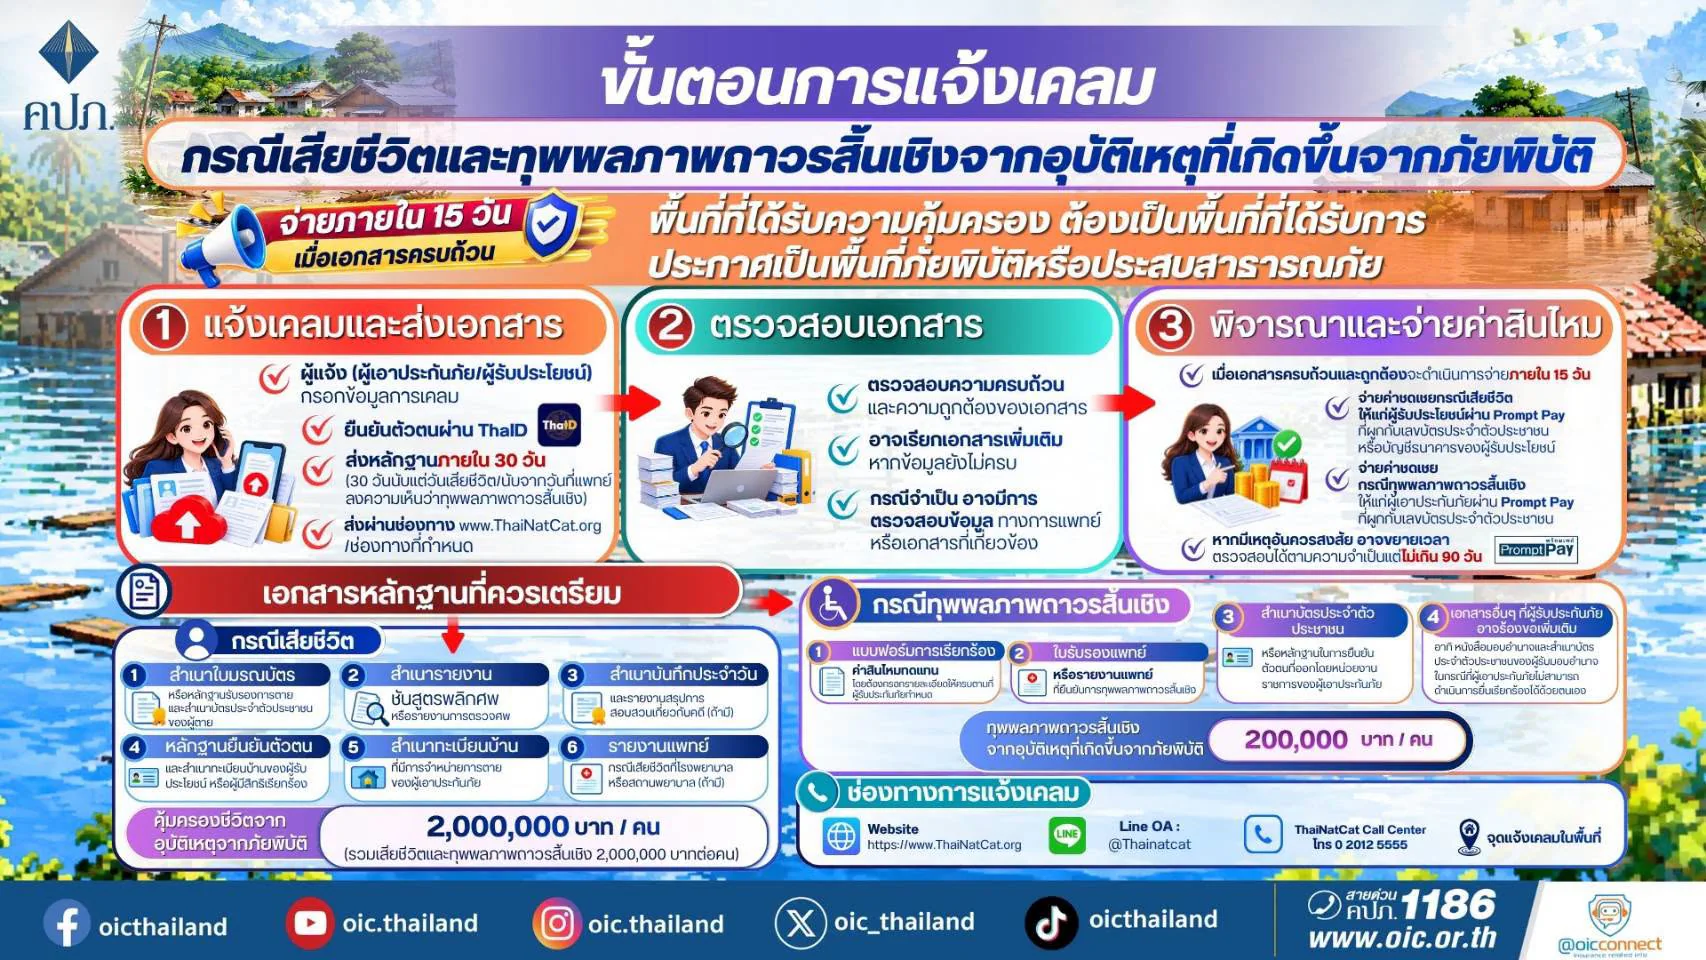
- หากเกิดเหตุสลดขึ้นในช่วงภัยพิบัติ เช่น ลุยน้ำท่วมไปยกของหนีน้ำแล้วถูกไฟรั่วดูดเสียชีวิต หรือบ้านพังทับร่าง ทายาทต้องให้ความสำคัญกับ "ใบรับรองการตายหรือรายงานชันสูตรพลิกศพของแพทย์" โดยต้องแจ้งข้อเท็จจริงให้แพทย์และตำรวจทราบอย่างละเอียดว่า เหตุการณ์เกิดขึ้นต่อเนื่องมาจากภัยพิบัติอย่างไร เพื่อให้ระบุสาเหตุการเสียชีวิตในเอกสารราชการให้ชัดเจนว่าเกิดจากอุบัติเหตุระหว่างเกิดภัยพิบัติ จะช่วยตัดปัญหาการโต้แย้งของบริษัทประกันภัยได้อย่างเด็ดขาดครับ
(3) แนวทางป้องกันปัญหาเรื่อง "ทุพพลภาพถาวรสิ้นเชิง" (วงเงิน 2 แสนบาท)
เพื่อป้องกันการเถียงกันว่าแค่ไหนถึงเรียกว่าพิการจนทำงานไม่ได้ กรมธรรม์นี้ได้วางเกณฑ์วัดผลที่ชัดเจนไว้ว่า หากบาดเจ็บจากภัยพิบัติจนไม่สามารถทำกิจวัตรประจำวันด้วยตัวเองได้ตั้งแต่ 3 อย่างขึ้นไป (จาก 6 อย่าง ได้แก่: การย้ายตัวจากเตียงไปเก้าอี้, การเดิน, การแต่งกาย, การอาบน้ำ, การกินอาหาร, การขับถ่าย) โดยไม่ต้องมีคนช่วยหรือใช้อุปกรณ์ช่วย ให้ถือว่าทุพพลภาพถาวรสิ้นเชิงทันที
- เมื่อต้องยื่นเคลมเงิน 200,000 บาทนี้ ญาติไม่ควรขอใบรับรองแพทย์ที่เขียนสั้นๆ แค่ชื่อโรคหรืออาการบาดเจ็บ แต่ ต้องขอให้คุณหมอช่วยประเมินและเขียนระบุลงในใบรับรองแพทย์ให้ชัดเจนว่า "ผู้ป่วยไม่สามารถปฏิบัติกิจวัตรประจำวัน 6 ชนิดในข้อใดได้ด้วยตนเองบ้าง" เพียงเท่านี้ บริษัทประกันก็ไม่อาจปฏิเสธการจ่ายเงินได้ครับ
4. เตรียมตัวอย่างไรให้เคลมง่าย ได้เงินเร็ว
แนวทางปฏิบัติ 4 ข้อ ต่อไปนี้จะช่วยให้เรานำไปเป็นข้อมูลและเตรียมความพร้อมไว้ตั้งแต่เนิ่นๆ ทำให้สามารถเรียกร้องเงินเยียวาได้เร็วขึ้นครับ
- ถ่ายรูปบ้านตอนปกติเก็บไว้ใน วันนี้ว่างๆ ให้เดินถ่ายรูปบ้านตัวเองทั้งภายนอก ภายใน โครงสร้าง หลังคา ผนัง และเฟอร์นิเจอร์บิลท์อินเก็บไว้เลยครับ สำหรับบ้านที่ไม่มีบ้านเลขที่ ก็ควรไปติดต่อผู้นำชุมชนเพื่อขอเอกสารรับรองการอยู่อาศัยประจำเตรียมไว้ เวลาเกิดเหตุจะได้มีหลักฐาน "ก่อนเกิดภัย" ยืนยันชัดเจน
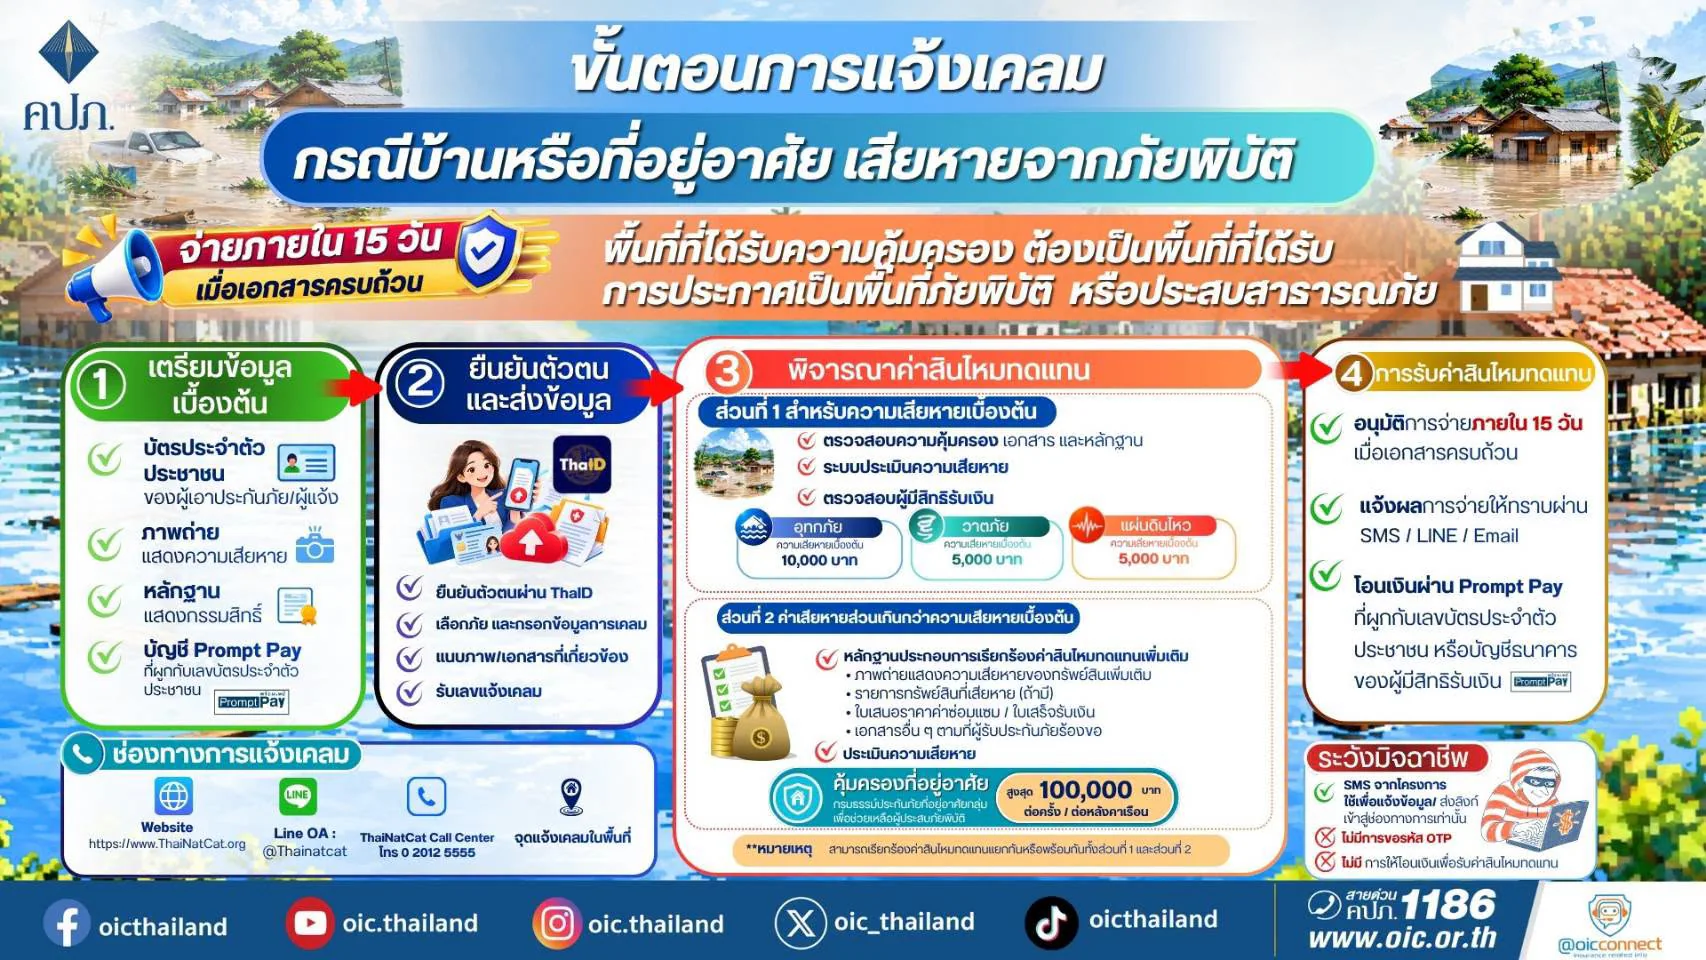
- เมื่อเกิดเหตุให้ถ่ายรูปและวิดีโอไว้ไว้เป็นหลักฐานก่อนการเก็บกวาด พอน้ำลดหรือพายุสงบ อย่าเพิ่งรีบล้างบ้านหรือรื้อซ่อม ให้ถ่ายรูปคราบระดับน้ำท่วม รอยร้าว หรือหลังคาที่พังให้เห็นชัดๆ ทั้งมุมกว้าง (เห็นตัวบ้านทั้งหลัง) และมุมแคบ เพื่อใช้ยื่นรับเงินก้อนแรก (5,000 หรือ 10,000 บาท) ได้ทันที ส่วนกรณีน้ำล้อมบ้านเกิน 7 วัน ให้ถ่ายภาพระดับน้ำรอบบ้านเก็บไว้ทุกวันต่อเนื่องกันเป็นหลักฐานครับ
- ระยะเวลา 30 วัน (สำหรับบ้านเสียหายหนัก) ถ้าบ้านเสียหายหนักเกินกว่าเงินก้อนแรก ตอนซื้อวัสดุก่อสร้างมาซ่อมหรือจ้างช่าง ให้เก็บ ใบเสร็จค่าของ บิลค่าแรงช่าง และถ่ายรูปขั้นตอนการซ่อม รวบรวมส่งให้บริษัทประกัน ภายใน 30 วัน นับตั้งแต่วันเกิดเหตุ (หากหาช่างหรือประเมินราคาไม่ทันจริงๆ ต้องรีบแจ้งขอขยายเวลากับบริษัทประกันไว้ก่อนครบ 30 วัน
- คนเช่าบ้านต้องทำหนังสือยินยอมให้ชัดเจน หากเราเป็นผู้เช่าที่พักอาศัยประจำ และตกลงกับเจ้าของบ้านว่าเราจะจัดการซ่อมแซมเองเพื่อความรวดเร็ว ให้ทำ "หนังสือให้ความยินยอมจากเจ้าของบ้าน" ระบุให้ผู้เช่าเป็นผู้มีสิทธิรับเงินค่าสินไหมทดแทน พร้อมแนบสำเนาบัตรประชาชนของเจ้าของบ้านไว้ให้เรียบร้อยตั้งแต่ก่อนยื่นเคลมครับ
บทสรุป ประกันภัยเป็นเพียงการบริหารความเสี่ยง เป็นเพียงการเยียยาจากรัฐ แต่หน้าที่สำคัญของรัฐคือ “การป้องกัน เตือนภัย”
แม้ว่าโครงการประกันภัยพิบัติแห่งชาติในช่วง 1 ปีนี้ (1 ต.ค. 2569 – 1 ต.ค. 2570) จะเป็นก้าวสำคัญในการสร้างหลักประกันให้คนไทย แต่เราต้องไม่ลืมว่า "การประกันภัยเป็นเพียงเครื่องมือบรรเทาความเสียหายที่ปลายเหตุ" คงไม่มีใครอยากเห็นบ้านพังและได้รับเงินประกันไม่กี่หมื่นบาท และคงไม่มีครอบครัวใดอยากรับเงิน 2 ล้านบาทกับชีวิตของคนที่รัก
ดังนั้น การมีกรมธรรม์ประกันภัยพิบัติแห่งชาติ จึงไม่อาจปลดเปลื้อง "หน้าที่พื้นฐานของภาครัฐ" ในการดูแลปกป้องคุ้มครองประชาชนตามรัฐธรรมนูญและกฎหมายว่าด้วยการป้องกันและบรรเทาสาธารณภัยไปได้ เพื่อให้การจัดการภัยพิบัติของประเทศไทยสมบูรณ์แบบและยั่งยืนอย่างแท้จริง ภาครัฐจำเป็นต้องยกระดับการทำงานควบคู่กันไปใน 3 มิติสำคัญ ได้แก่
1. การป้องกันภัยเชิงโครงสร้าง รัฐต้องลงทุนและวางผังเมืองเพื่อลดความเสี่ยงตั้งแต่ต้นทาง ไม่ว่าจะเป็นการขุดลอกทางน้ำ การสร้างแนวป้องกันตลิ่งพัง การบริหารจัดการน้ำอย่างเป็นระบบ และการฟื้นฟูป่าต้นน้ำเพื่อซับน้ำป่าและป้องกันดินโคลนถล่ม เพื่อลดโอกาสที่จะเกิดความเสียหายต่อบ้านเรือนประชาชนให้ได้มากที่สุด
2. ระบบเตือนภัยที่แม่นยำและทันท่วงที ชีวิตและทรัพย์สินภายในบ้านที่ประกันภัยฉบับนี้ไม่คุ้มครอง (เช่น เครื่องใช้ไฟฟ้า เฟอร์นิเจอร์ ยานพาหนะ หรือสัตว์เลี้ยง) จะรอดพ้นจากความพินาศได้ ก็ด้วย "เวลา" ในการขนย้ายอพยพ รัฐจึงมีหน้าที่โดยตรงในการพัฒนาระบบแจ้งเตือนภัยล่วงหน้าผ่านโทรศัพท์มือถือ (Cell Broadcast) หรือหอกระจายข่าวในชุมชนที่แม่นยำ รวดเร็ว และเจาะจงพื้นที่ เพื่อให้ชาวบ้านมีเวลาเตรียมตัวตั้งรับและรักษาชีวิตไว้ได้ทันการณ์
3. กลไกการเยียวยาที่ชัดเจน รวดเร็ว เนื่องจากเงื่อนไขสำคัญของการเคลมประกันภัยพิบัติแห่งชาติ ต้องรอให้ภาครัฐ "ประกาศเขตพื้นที่ประสบสาธารณภัย" เสียก่อน ดังนั้น หน่วยงานราชการในพื้นที่ต้องไม่ปล่อยให้ขั้นตอนทางเอกสารมาเป็นคอขวดที่ทำให้การประกาศเขตภัยพิบัติล่าช้า ยิ่งไปกว่านั้น รัฐต้องเป็น "พี่เลี้ยง" จัดตั้งจุดบริการจุดเดียวเบ็ดเสร็จ (One-Stop Service) ร่วมกับ คปภ. และบริษัทประกันภัย ลงพื้นที่ไปช่วยชาวบ้านทำเรื่องเคลมถึงในชุมชน รวมถึงต้องมีงบประมาณเยียวยาของรัฐเข้ามาเสริมในส่วนของทรัพย์สินทำมาหากินและเครื่องใช้ในครัวเรือนที่ประกันภัยไม่คุ้มครอง
ท้ายนี้ “การป้องกันที่ดีที่สุดคือการที่ภัยไม่เกิด การเตือนภัยที่ดีที่สุดคือการที่ทุกคนปลอดภัย และการเยียวยาที่ดีที่สุดคือการที่ชาวบ้านไม่ต้องร้องขออย่างยากลำบาก” การที่ประชาชนรู้เท่าทันสิทธิในกรมธรรม์ประกันภัยพิบัติ ควบคู่ไปกับการที่ภาครัฐทำหน้าที่ป้องกัน เตือนภัย และเยียวยาอย่างเต็มกำลัง จะเป็นเกราะคุ้มกันที่แข็งแกร่งที่สุด ที่ช่วยให้สังคมไทยก้าวผ่านทุกวิกฤตภัยธรรมชาติไปได้อย่างมั่นคงและเป็นธรรมครับ หากมีข้อสงสัยเรื่องการเคลมประกันภัยพิบัติ สามารถโทรสอบถามสายด่วน คปภ. โทร. 1186 หรือติดต่อขอคำปรึกษาข้อกฎหมายฟรีได้ที่ คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา ครับ
อ้างอิง