เมื่อ “โอนไว” กลายเป็นช่องโหว่ให้มิจฉาชีพ: ถอดบทเรียน The Bangkok Blueprint in Action สู่การยกระดับกฎหมายคุ้มครองผู้บริโภคไทย
คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา
บทนำ
ทุกวันนี้เราใช้เวลาไม่ถึงห้าวินาทีในการสแกนจ่ายค่าอาหารหรือโอนเงินข้ามธนาคารผ่านแอปพลิเคชัน ความสะดวกรวดเร็วนี้คือความสำเร็จของระบบการเงินดิจิทัลไทย แต่ในอีกด้านหนึ่ง ความเร็วเดียวกันนี้กลับกลายเป็นอาวุธสำคัญของอาชญากรไซเบอร์ ที่สามารถสูบเงินเก็บทั้งชีวิตของประชาชนออกไปกระจายตาม “บัญชีม้า” และถอนเป็นเงินสดหรือแปลงเป็นสินทรัพย์ดิจิทัลได้ภายในเวลาเพียงไม่กี่นาที
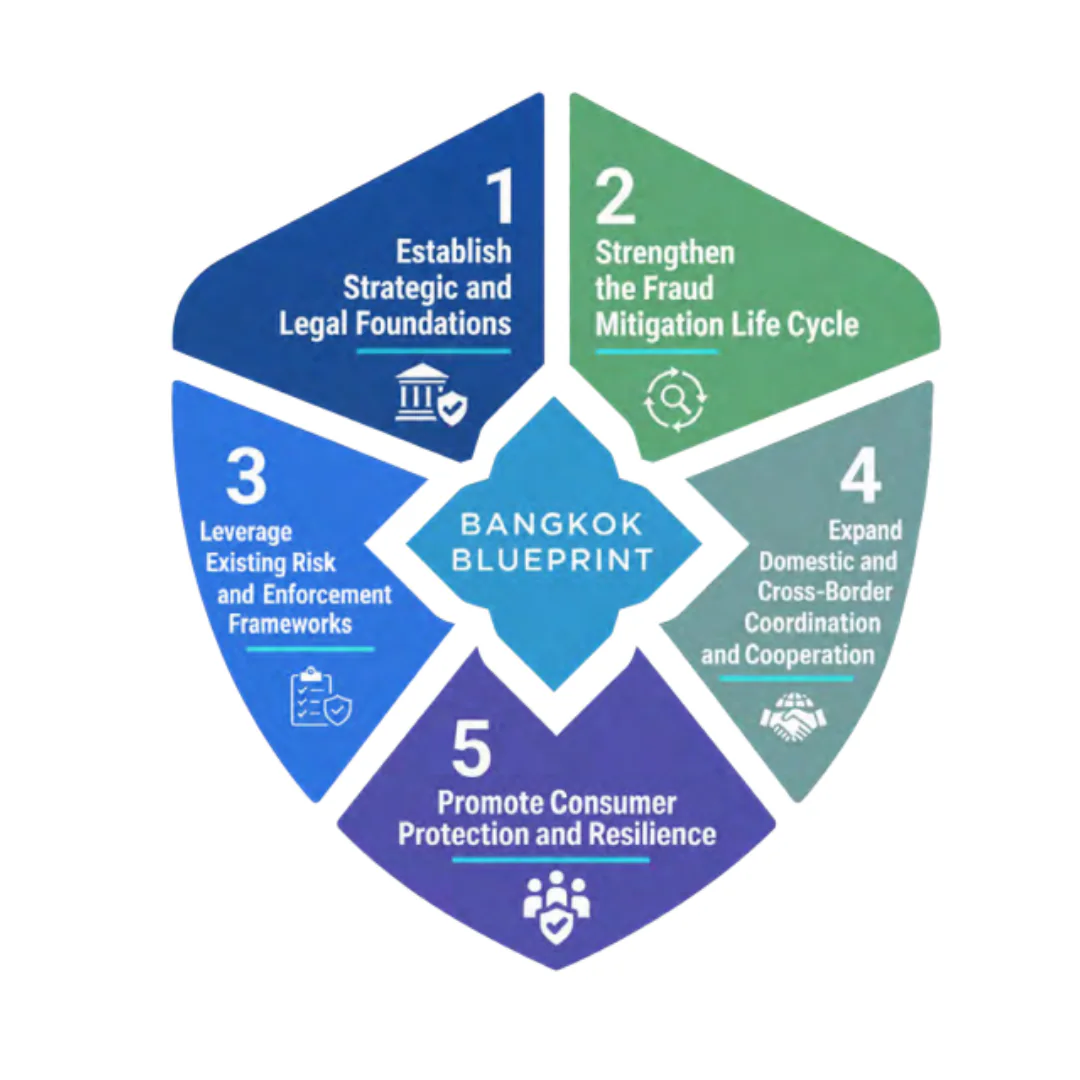
ในการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก (IMF–World Bank Group Annual Meetings 2026) ที่ประเทศไทยเป็นเจ้าภาพ ได้มีการหยิบยกปัญหานี้ขึ้นเป็นวาระสำคัญระดับโลก โดยเจ้าหน้าที่ของ IMF และกลุ่มธนาคารโลกได้ร่วมกันจัดทำ “พิมพ์เขียวกรุงเทพฯ” (The Bangkok Blueprint) ซึ่งวางกรอบแนวทางรับมือภัยทุจริตทางการเงินไว้ 12 ข้อพิจารณาหลัก ภายใต้ 5 เสาหลัก ควบคู่ไปกับรายงานฉบับปฏิบัติการเรื่อง “The Bangkok Blueprint in Action: Regional Experiences and Policy Lessons for Fraud-Resilient Financial Services” โดยคณะผู้วิจัยจากธนาคารแห่งประเทศไทย (ธปท.) และสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER) ที่นำประสบการณ์จริงของ ฮ่องกง มาเลเซีย สิงคโปร์ และไทย มานำเสนอให้เห็นทั้งความสำเร็จและจุดที่ต้องพัฒนาของการแก้ปัญหาแก๊งคอลเซ็นเตอร์และภัยการเงินออนไลน์
คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา จึงเรียบเรียงจัดทำเป็นข้อมูลเพื่อชวนทุกท่านมาร่วมทำความเข้าใจสาระสำคัญของรายงานฉบับนี้ พร้อมทั้งร่วมกันตั้งข้อสังเกตต่อกฎหมายไทยในปัจจุบัน และเชื่อมโยงเข้ากับข้อเสนอเชิงนโยบายที่จัดทำโดยสภาผู้บริโภค เพื่อร่วมกันหาคำตอบว่าเราจะสร้างระบบการเงินที่ปลอดภัยและเป็นธรรมต่อผู้บริโภคได้อย่างไร
มิจฉาชีพยุคใหม่ไม่ได้ “แฮกระบบ” แต่ “แฮกใจคน”
ข้อมูลจากรายงาน The Bangkok Blueprint in Action ชี้ให้เห็นการเปลี่ยนผ่านที่น่าสนใจว่า เมื่อธนาคารลงทุนสร้างระบบป้องกันการเจาะระบบจนแข็งแกร่ง การแฮกบัญชีโดยที่เจ้าของไม่รู้ตัว (Unauthorized Fraud) จึงลดลงอย่างมาก มิจฉาชีพจึงเปลี่ยนวิธีมาเป็นการใช้จิตวิทยาหลอกล่อ ข่มขู่ หรือสร้างความโลภ เพื่อให้เหยื่อกดโอนเงินด้วยตัวเอง (Authorized Push Payment Fraud หรือ APP Fraud)
สถิติของประเทศไทยที่ปรากฏในรายงานสะท้อนความรุนแรงของปัญหานี้ได้อย่างชัดเจน ผลสำรวจระดับประเทศพบว่าคนไทยถึง 73.4% เคยเจอกับความพยายามหลอกลวงออนไลน์ และ 34.5% สูญเสียเงินไปจริงๆ ที่น่ากังวลคือ คนที่ตกเป็นเหยื่อมากที่สุดไม่ใช่ผู้สูงอายุหรือคนที่ไม่คุ้นเคยกับเทคโนโลยีอย่างที่หลายคนเข้าใจ แต่กลับเป็นกลุ่มคนที่มีการศึกษาสูงและมีรายได้ปานกลางถึงสูง เพราะเป็นกลุ่มที่ทำธุรกรรมออนไลน์เป็นประจำ โดยคนรุ่นใหม่และวัยเริ่มต้นทำงานมักถูกหลอกจากการซื้อของออนไลน์หรือถูกข่มขู่แอบอ้างเป็นเจ้าหน้าที่รัฐ ขณะที่วัยทำงานตอนปลายและผู้สูงอายุมักสูญเสียเงินก้อนใหญ่จากการถูกหลอกให้ลงทุน
อย่างไรก็ตาม ท่ามกลางผู้เสียหายจำนวนมหาศาล กลับมีคนไทยเพียง 11.4% เท่านั้นที่ตัดสินใจเดินเข้าสู่กระบวนการแจ้งความ เพราะส่วนใหญ่รู้สึกอับอาย ขั้นตอนการแจ้งความซับซ้อน และไม่เชื่อว่าจะได้เงินคืน ซึ่งก็สอดคล้องกับความจริงที่ว่า เงินที่ถูกหลอกโอนไปมักไหลผ่านบัญชีม้า (62.9%) และ e-Wallet (17.9%) ก่อนจะถูกถอนออกที่ตู้ ATM (36%) หรือโอนออกนอกประเทศอย่างรวดเร็ว จนทำให้อัตราการอายัดและติดตามเงินคืนของไทยทำได้เพียงประมาณ 21% เท่านั้น
เพื่อรับมือกับวิกฤตนี้ พิมพ์เขียวกรุงเทพฯ จึงวาง 5 เสาหลัก ในการสร้างภูมิคุ้มกันให้ระบบการเงิน ได้แก่ (1) การวางยุทธศาสตร์ระดับชาติและฐานกฎหมายที่ชัดเจน (2) การสกัดกั้นภัยทุจริตตลอดทั้งกระบวนการตั้งแต่ต้นน้ำถึงปลายน้ำ (3) การใช้กลไกกฎหมายที่มีอยู่เดิมทั้งกฎหมายฟอกเงินและความมั่นคงไซเบอร์ให้เต็มประสิทธิภาพ (4) การเชื่อมโยงข้อมูลและความร่วมมือทั้งในประเทศและข้ามพรมแดน และ (5) การคุ้มครองพร้อมสร้างภูมิคุ้มกันให้ผู้บริโภค
ข้อสังเกตต่อการคุ้มครองผู้บริโภคและหน้าที่ของผู้ให้บริการ
หากเปรียบเทียบพัฒนาการของกฎหมายไทยกับเพื่อนบ้านในรายงาน The Bangkok Blueprint in Action ต้องยอมรับว่าไทยขยับตัวด้านกฎหมายค่อนข้างเร็ว เรามี พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 และที่แก้ไขเพิ่มเติม (ฉบับที่ 2) พ.ศ. 2568 ซึ่งช่วยปลดล็อกให้ธนาคารและค่ายมือถือแลกเปลี่ยนข้อมูลบัญชีต้องสงสัยผ่านระบบกลาง (CFR) และศูนย์ AOC 1441 ได้โดยไม่ติดข้อจำกัดตามกฎหมาย PDPA ให้อำนาจ ปปง. คืนเงินผู้เสียหายได้เร็วขึ้นโดยไม่ต้องรอคดีอาญาถึงที่สุด และที่สำคัญคือการวางหลัก “ความรับผิดชอบร่วมกัน” (Shared Responsibility Framework) ที่ดึงทั้งธนาคาร ผู้ให้บริการ e-Payment ผู้ประกอบธุรกิจสินทรัพย์ดิจิทัล ค่ายมือถือ และแพลตฟอร์มโซเชียลมีเดีย เข้ามาร่วมรับผิดชอบหากละเลยมาตรฐานความปลอดภัยอย่างไรก็ดี เมื่อพิจารณาลึกลงไปในทางปฏิบัติ คลินิกกฎหมายฯ พบข้อสังเกตสำคัญ 3 ประการที่กฎหมายและนโยบายไทยยังต้องเร่งปรับปรุง
ประการแรก คำเตือนหน้าจอไม่ช่วยดึงสติ ต้องใช้ “ระบบช่วยเบรก” ที่ได้ผลจริง
รายงานชี้ว่าผู้บริโภคในปัจจุบันเกิดความชินชากับป๊อปอัปคำเตือน (Warning Fatigue) เมื่อถูกมิจฉาชีพกดดันทางโทรศัพท์ เหยื่อมักกดข้ามคำเตือนโดยไม่อ่าน ต่างประเทศจึงเปลี่ยนมาใช้เครื่องมือที่ช่วย “ชะลอและล็อกเงิน” เช่น ฟีเจอร์ Money Lock ของสิงคโปร์ และ Money Safe ของฮ่องกง ที่ให้ประชาชนตั้งค่าล็อกเงินออมของตนเองไว้ไม่ให้โอนออกทางออนไลน์ได้เด็ดขาด หากจะถอนหรือปลดล็อกต้องเดินไปยืนยันตัวตนที่ตู้ ATM หรือสาขาธนาคารเท่านั้น ซึ่งช่วยรักษาเงินก้อนสุดท้ายของผู้บริโภคได้ดีกว่าแค่การขึ้นข้อความเตือน
ประการที่สอง บทเรียนจากการ “อายัดบัญชีเหวี่ยงแห” จนกระทบคนบริสุทธิ์
รายงานได้หยิบยกเหตุการณ์จริงในประเทศไทยเมื่อเดือนกันยายน 2568 ที่มีการไล่อายัดบัญชีตามเส้นทางการเงินอย่างเข้มข้น จนไปกระทบเอาแม่ค้ารายย่อยที่รับสแกนจ่ายเงินตามปกติและเยาวชนที่รู้เท่าไม่ถึงการณ์ จนร้านค้าจำนวนมากไม่กล้ารับสแกน QR Code และหันไปรับเฉพาะเงินสด แม้ภายหลังธนาคารแห่งประเทศไทยและหน่วยงานที่เกี่ยวข้องจะปรับเกณฑ์ให้ระงับเฉพาะ “ยอดเงินที่พิพาท” แทนการอายัดทั้งบัญชี และตั้งเป้าปลดอายัดให้ผู้บริสุทธิ์ภายใน 4 ชั่วโมง รวมถึงกำหนดวงเงินโอนรายวันตามช่วงอายุของเยาวชน แต่เหตุการณ์นี้ก็เป็นบทเรียนสำคัญว่า มาตรการปราบปรามมิจฉาชีพจะต้องไม่ผลักภาระความเดือดร้อนไปให้ประชาชนผู้สุจริต
ประการที่สาม ช่องว่างของการแบ่งความรับผิด เมื่อผู้เสียหายต้องรอพิสูจน์ในศาล
แม้กฎหมายไทยจะครอบคลุมผู้ให้บริการกว้างที่สุดในภูมิภาค แต่รายงานชี้ให้เห็นความแตกต่างสำคัญว่า ในขณะที่สิงคโปร์ใช้เกณฑ์ความรับผิดแบบ “น้ำตก” (Waterfall Approach) คือกำหนดหน้าที่ของธนาคารและค่ายมือถือไว้ชัดเจน หากธนาคารทำผิดหน้าที่ ธนาคารต้องจ่ายคืนลูกค้าเต็มจำนวนทันที หรือหากธนาคารทำครบแล้วแต่ค่ายมือถือปล่อยให้ SMS ปลอมหลุดรอดมา ค่ายมือถือต้องเป็นฝ่ายจ่าย โดยมีองค์กรระงับข้อพิพาทนอกศาล (FIDReC) ช่วยชี้ขาดอย่างรวดเร็ว ส่วนของไทยกลับใช้หลัก “รับผิดตามสัดส่วนความเสียหาย” (Proportional Allocation) ที่ต้องรอให้ศาลเป็นผู้วินิจฉัยชี้ขาด ในความเป็นจริง ชาวบ้านที่เพิ่งสูญเงินไปย่อมไม่มีกำลังทรัพย์ เวลา หรือความรู้ทางเทคนิคพอที่จะไปฟ้องร้องพิสูจน์ความบกพร่องของระบบธนาคารหรือค่ายมือถือในชั้นศาลได้ง่ายนัก
พิมพ์เขียวกรุงเทพฯ กับ 6 ข้อเสนอของสภาผู้บริโภค
เพื่อให้หลักการใน The Bangkok Blueprint ไม่ได้หยุดอยู่แค่ในกระดาษ และช่วยอุดช่องโหว่ของกฎหมายไทยที่กล่าวมาข้างต้น สภาผู้บริโภค จึงได้ยื่นข้อเสนอเชิงนโยบาย 6 มาตรการสำคัญ เพื่อกำหนดขั้นตอนการช่วยเหลือผู้เสียหายให้ชัดเจน ทั้งตัวเจ้าภาพ หลักฐานที่ต้องใช้ ผู้มีหน้าที่ชดใช้เงิน และกรอบเวลาการเยียวยา ซึ่งสอดรับกับบทเรียนในรายงานอย่างยิ่ง ดังนี้
1. กำหนดสิทธิได้รับเงินคืน และปลดแอกภาระการพิสูจน์ออกจากบ่าผู้เสียหาย
กฎหมายต้องรับรองสิทธิในการได้รับเงินคืนสำหรับธุรกรรมฉ้อโกงที่เข้าเงื่อนไข ทั้งกรณีที่ถูกแฮกโดยไม่ได้อนุญาต และกรณีที่ผู้เสียหายกดโอนเองเพราะถูกหลอกลวงหรือชักจูง พร้อมกำหนดระยะเวลาพิจารณาจ่ายเงินคืนที่แน่นอน โดยผู้เสียหายมีหน้าที่เพียงแสดงหลักฐานเท่าที่ตนมี ส่วนผู้ให้บริการต้องเป็นฝ่ายเปิดเผยข้อมูลทางเทคนิคและชี้แจงเหตุผลหากจะปฏิเสธการจ่ายเงิน เพื่อไม่ให้ประชาชนต้องไปแบกภาระพิสูจน์ระบบหลังบ้านที่ตนเองเข้าไม่ถึง ที่สำคัญต้องมีกลไกชี้ขาดข้อพิพาทที่รวดเร็ว โดยผู้เสียหายไม่ต้องรอให้ธนาคาร ค่ายมือถือ หรือแพลตฟอร์มตกลงแบ่งความรับผิดกันให้เสร็จก่อนจึงจะได้รับเงินคืน
2. จัดตั้ง “กองทุนช่วยเหลือเบื้องต้น” ช่วยเหลือผู้เสียหายระหว่างรอข้อยุติ
รัฐบาลควรเร่งออกกฎหมายจัดตั้งกองทุนช่วยเหลือเยียวยาเบื้องต้น โดยกำหนดให้ผู้ประกอบการในระบบนิเวศร่วมสมทบเงินเข้ากองทุนตามบทบาทและระดับความเสี่ยงของธุรกิจ เพื่อนำมาช่วยเหลือผู้เสียหายที่ได้รับความเดือดร้อนต่อการดำรงชีพในระหว่างที่รอผลการพิจารณา ทั้งนี้ การรับเงินช่วยเหลือเบื้องต้นต้องไม่ทำให้ผู้เสียหายเสียสิทธิในการเรียกร้องค่าเสียหายส่วนที่เหลือ และให้กองทุนมีอำนาจตามกฎหมายในการไปไล่เบี้ยเรียกเงินคืนจากผู้ประกอบการที่ต้องรับผิดตามจำนวนที่จ่ายไป เพื่อไม่ให้ประชาชนต้องรับกรรมจากความบกพร่องของระบบเพียงลำพัง
3. ขีดเส้นหน้าที่ของแพลตฟอร์มออนไลน์ ค่ายมือถือ และร้านค้าแอปพลิเคชันให้ชัดเจน
แทนที่จะตามแก้ปัญหาที่ปลายเหตุ กฎหมายต้องบังคับให้แพลตฟอร์มออนไลน์มีหน้าที่คัดกรองผู้ลงโฆษณาและผู้ขายก่อนอนุญาตให้เผยแพร่ โดยเฉพาะโฆษณาบริการทางการเงินและการลงทุนที่มีความเสี่ยงสูง แพลตฟอร์มต้องเก็บหลักฐานโฆษณาให้ตรวจสอบย้อนหลังได้ สกัดกั้นไม่ให้โฆษณาหลอกลวงถูกนำกลับมาเผยแพร่ซ้ำ และต้องร่วมรับผิดชอบเมื่อความเพิกเฉยของตนมีส่วนทำให้เกิดความเสียหาย ขณะเดียวกัน ค่ายมือถือและผู้ให้บริการร้านค้าแอปพลิเคชัน (App Store) ต้องมีหน้าที่สกัดกั้นการสวมรอยและแอปพลิเคชันดูดเงินอย่างชัดเจน ส่วนผู้ประกอบการข้ามชาติที่เข้ามาทำธุรกิจในไทยต้องมีตัวแทนและช่องทางรับผิดชอบที่บังคับใช้ได้จริงในประเทศไทย
4. ร้องเรียนจุดเดียวจบ (Single Window) แยกการคืนเงินออกจากคดีอาญา และปลดอายัดคนบริสุทธิ์ให้เร็ว
ผู้เสียหายควรแจ้งเรื่องร้องเรียนได้ที่จุดเดียว ใช้เลขรับเรื่องเดียว และมีเจ้าหน้าที่รับผิดชอบติดตามเรื่องให้จนจบ โดยเชื่อมโยงข้อมูลจากศูนย์รับแจ้งเหตุไปยังทุกหน่วยงานที่เกี่ยวข้อง เพื่อให้รัฐส่งต่อหลักฐานแทนประชาชน พร้อมแจ้งความคืบหน้าและสิทธิการรับเงินคืนให้ผู้เสียหายทราบโดยตรง ทั้งนี้ กระบวนการช่วยเหลือและคืนเงินต้องแยกออกจากการรอผลคดีอาญา และรองรับการติดตามสิทธิกรณีโอนเงินข้ามประเทศด้วย ในทางกลับกัน สำหรับประชาชนหรือร้านค้าสุจริตที่ถูกระงับธุรกรรมหรืออายัดบัญชีผิดพลาด ต้องมีช่องทางด่วนให้ยื่นทบทวน แก้ไขข้อมูล และปลดอายัดเพื่อเยียวยาผลกระทบได้อย่างรวดเร็วตามเงื่อนไขของอำนาจการระงับแต่ละประเภท
5. ยกระดับระบบตรวจจับและหยุดธุรกรรมเสี่ยง โดยไม่ใช้ “คำเตือน” เป็นข้ออ้างปัดความรับผิด
ผู้ให้บริการทางการเงินต้องมีระบบตรวจจับรายการผิดปกติ ตรวจสอบบัญชีผู้รับเงิน แจ้งเตือนให้ตรงกับสถานการณ์ และชะลอรายการหรือขอตรวจสอบเพิ่มเติมเมื่อพบความเสี่ยงสูง โดยถือเป็นบริการพื้นฐานที่ผู้บริโภคไม่ต้องจ่ายเงินเพิ่ม มาตรการเหล่านี้ต้องช่วยเบรกความเสียหายได้จริง ไม่ใช่แค่การแสดงข้อความเตือนบนหน้าจอให้ลูกค้ากด “ตกลง” แล้วผู้ให้บริการนำมาใช้เป็นข้ออ้างว่าได้เตือนแล้วเพื่อปัดความรับผิดชอบ
6. จัดทำแผนปฏิบัติการภายใน 90 วัน และเปิดเผยผลงานต่อสาธารณะทุกไตรมาส
เพื่อให้เกิดผลในทางปฏิบัติ รัฐบาลควรจัดทำแผนปฏิบัติการ (Action Plan) ที่ชัดเจนภายใน 90 วันหลังการประชุม IMF–World Bank Annual Meetings 2026 โดยระบุเจ้าภาพรับผิดชอบ ประเด็นกฎหมายที่ต้องแก้ไข การจัดสรรงบประมาณ และกรอบเวลาดำเนินการ โดยเปิดพื้นที่ให้สภาผู้บริโภคและตัวแทนผู้เสียหายเข้าไปมีส่วนร่วมกำหนดกติกาและติดตามผล นอกจากนี้ ต้องเปิดเผยข้อมูลต่อสาธารณะทุกไตรมาส ทั้งยอดเงินที่ผู้เสียหายได้รับคืนจริง ระยะเวลาที่ใช้จ่ายเงิน เหตุผลที่มีการปฏิเสธ และสถิติผลกระทบจากการอายัดบัญชีผิดพลาด ตลอดจนประสานความร่วมมือกับ IMF และกลุ่มธนาคารโลกในการกำหนดมาตรฐานสิทธิขั้นต่ำของผู้บริโภค เพื่อคุ้มครองประชาชนแม้เส้นทางการเงินจะถูกโอนข้ามประเทศไปแล้ว
ร่วมแลกเปลี่ยนมุมมอง
บทเรียนจาก The Bangkok Blueprint in Action และข้อเสนอทั้ง 6 ข้อของสภาผู้บริโภค สะท้อนตรงกันว่า ภัยการเงินออนไลน์ไม่ใช่เรื่องของ “ความโลภหรือความประมาทส่วนบุคคล” เพียงอย่างเดียว แต่เป็นปัญหาเชิงโครงสร้างที่ผู้ให้บริการทุกฝ่ายต้องร่วมกันรับผิดชอบ คลินิกกฎหมาย จึงอยากชวนทุกท่านมาร่วมกันแสดงความเห็นว่า
- ท่านเห็นด้วยหรือไม่กับการให้ธนาคาร ค่ายมือถือ และแพลตฟอร์มโซเชียลมีเดีย ต้องร่วมสมทบเงินเข้า “กองทุนช่วยเหลือผู้เสียหายเบื้องต้น” และต้องคืนเงินให้ผู้เสียหายก่อนโดยไม่ต้องรอให้ฟ้องร้องกันเองจนจบในชั้นศาล?
- หากธนาคารมีระบบชะลอการโอนเงินที่ผิดปกติ หรือมีฟีเจอร์ล็อกเงินออมที่ต้องไปปลดล็อกที่สาขา/ตู้ ATM ท่านคิดว่าจะช่วยลดความสูญเสียของคนใกล้ตัวท่านได้มากน้อยเพียงใด?
หากท่านใดได้รับความเดือดร้อนจากภัยออนไลน์ ถูกหลอกโอนเงิน หรือได้รับผลกระทบจากการถูกอายัดบัญชีโดยไม่เป็นธรรม สามารถติดต่อขอรับคำปรึกษาทางกฎหมายเบื้องต้นได้ฟรีที่ คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา เราพร้อมเคียงข้างและใช้ความรู้ทางกฎหมายเพื่อปกป้องสิทธิของทุกคน “นิติธรรมนำสังคมสันติสุข” ครับ
----------------------------------------------------------------
เรียบเรียงและวิเคราะห์จาก:
- Sommarat Chantarat et al. (October 2026). The Bangkok Blueprint in Action: Regional Experiences and Policy Lessons for Fraud-Resilient Financial Services. Bank of Thailand & Puey Ungphakorn Institute for Economic Research (PIER).
- ข้อเสนอเชิงนโยบาย 6 มาตรการเพื่อการคุ้มครองและเยียวยาผู้เสียหายจากภัยทุจริตทางการเงิน โดย สภาผู้บริโภค (Thailand Consumers Council).